Alpha · Research
Megawatt ist nicht gleich Megawatt
Die Lieblingskennzahl der Branche versagt ausgerechnet beim größten Miner. Also bauen wir eine bessere. Teil 1 von 3.

Bruno & Matteo Kreidler
AUG 2026 · 11 MIN Lesezeit
Am 14. August legte HIVE Digital seinen Quartalsbericht vor. Von den 2.201 Bitcoin, die HIVE Ende März 2025 hielt, sind noch 190 übrig. Ein Teil wurde verkauft und weitere 2.185 Bitcoin gingen über mehrere Tranchen als Anzahlung an einen Hardware-Lieferanten, verbunden mit einer Option, sie später zu 110.000 $ je Stück zurückzukaufen.
Damit hat HIVE seine Bitcoin-Reserve innerhalb gut eines Jahres praktisch aufgelöst und einen erheblichen Teil davon für Equipment-Anzahlungen eingesetzt. Wer das Unternehmen weiterhin vor allem über Bitcoin-Bestand und Mining-Leistung bewertet, misst zunehmend am Geschäftsmodell vorbei.
Und damit kommen wir zu der Frage zurück, die wir im letzten Brief offengelassen haben: Wie lassen sich HIVE und die anderen börsennotierten Anbieter von KI-Infrastruktur sinnvoll miteinander vergleichen?
Unser Ausgangspunkt war eine scheinbar einfache Kennzahl: Wie viel Unternehmenswert bezahlt die Börse für ein Megawatt Rechenzentrumskapazität? Wir haben das für vierzehn Unternehmen durchgerechnet und die Angaben über zwei Wochen mit Quartalsberichten, Pressemitteilungen und Originalquellen abgeglichen. Dabei wurde schnell klar: Die naheliegende Rechnung funktioniert nicht.
Dieser erste Teil erklärt deshalb zunächst, wie wir Kapazität messen. In Teil 2 geht es darum, wer die Milliardenverträge auf der anderen Seite unterschreibt. Und in Teil 3 legen wir die Bewertung aller vierzehn Unternehmen offen.
Die Kennzahl, die nicht mehr funktioniert
Bitcoin-Miner ließen sich jahrelang einfach anhand einer Kennzahl vergleichen. Entscheidend war ihre Rechenleistung, gemessen in Terahash pro Sekunde und solange das Geschäftsmodell überall gleich aussah, Strom rein, Bitcoin raus, war das sinnvoll.
Heute ist das anders. Dieselben Unternehmen vermieten Rechenzentren an KI-Konzerne, verkaufen Rechenzeit auf eigenen GPUs oder monetarisieren schlicht ihren Zugang zum Stromnetz. Terahash erfasst davon nichts.
Was alle diese Geschäftsmodelle weiterhin verbindet, ist ihr knappster Produktionsfaktor: Strom. Neue Rechenzentren scheitern heute selten an fehlenden Servern, sondern am Netzanschluss. Wie verstopft die amerikanischen Netz-Warteschlangen sind, zeigt schon die Erzeugungsseite: Ende 2025 warteten dort Kraftwerks- und Speicherprojekte mit über 2.000 Gigawatt auf ihren Anschluss. Bei den Projekten, die 2025 tatsächlich ans Netz gingen, vergingen vom Antrag bis zur Inbetriebnahme im Median 61 Monate.
Deshalb rechnet dieser Markt in Megawatt und daraus ergibt sich eine auf den ersten Blick überzeugende Kennzahl: Unternehmenswert je Megawatt. Also Börsenwert plus Schulden, abzüglich liquider Mittel, geteilt durch die Kapazität des Unternehmens.
Die zu einfache Antwort
Genau diese Rechnung haben wir für alle vierzehn Unternehmen durchgeführt. Das Ergebnis reicht von rund 5 bis 15 Mio. $ je Megawatt und der teuerste Wert der gesamten Gruppe ist ausgerechnet HIVE.
Beim größten Bitcoin-Miner des Vergleichs passiert etwas noch Merkwürdigeres: Im Nenner steht eine Null. Nicht, weil das Unternehmen keinen Strom hätte, sondern seine Mining-Standorte laufen mit Hunderten Megawatt, rund um die Uhr. Aber bislang ist davon kein einziges an einen KI-Kunden vermietet oder verbindlich für eine Umrüstung gesichert, weshalb die Tabellenkalkulation einen Divisionsfehler leifert. An der Börse ist das Unternehmen trotzdem rund sieben Milliarden Dollar wert.
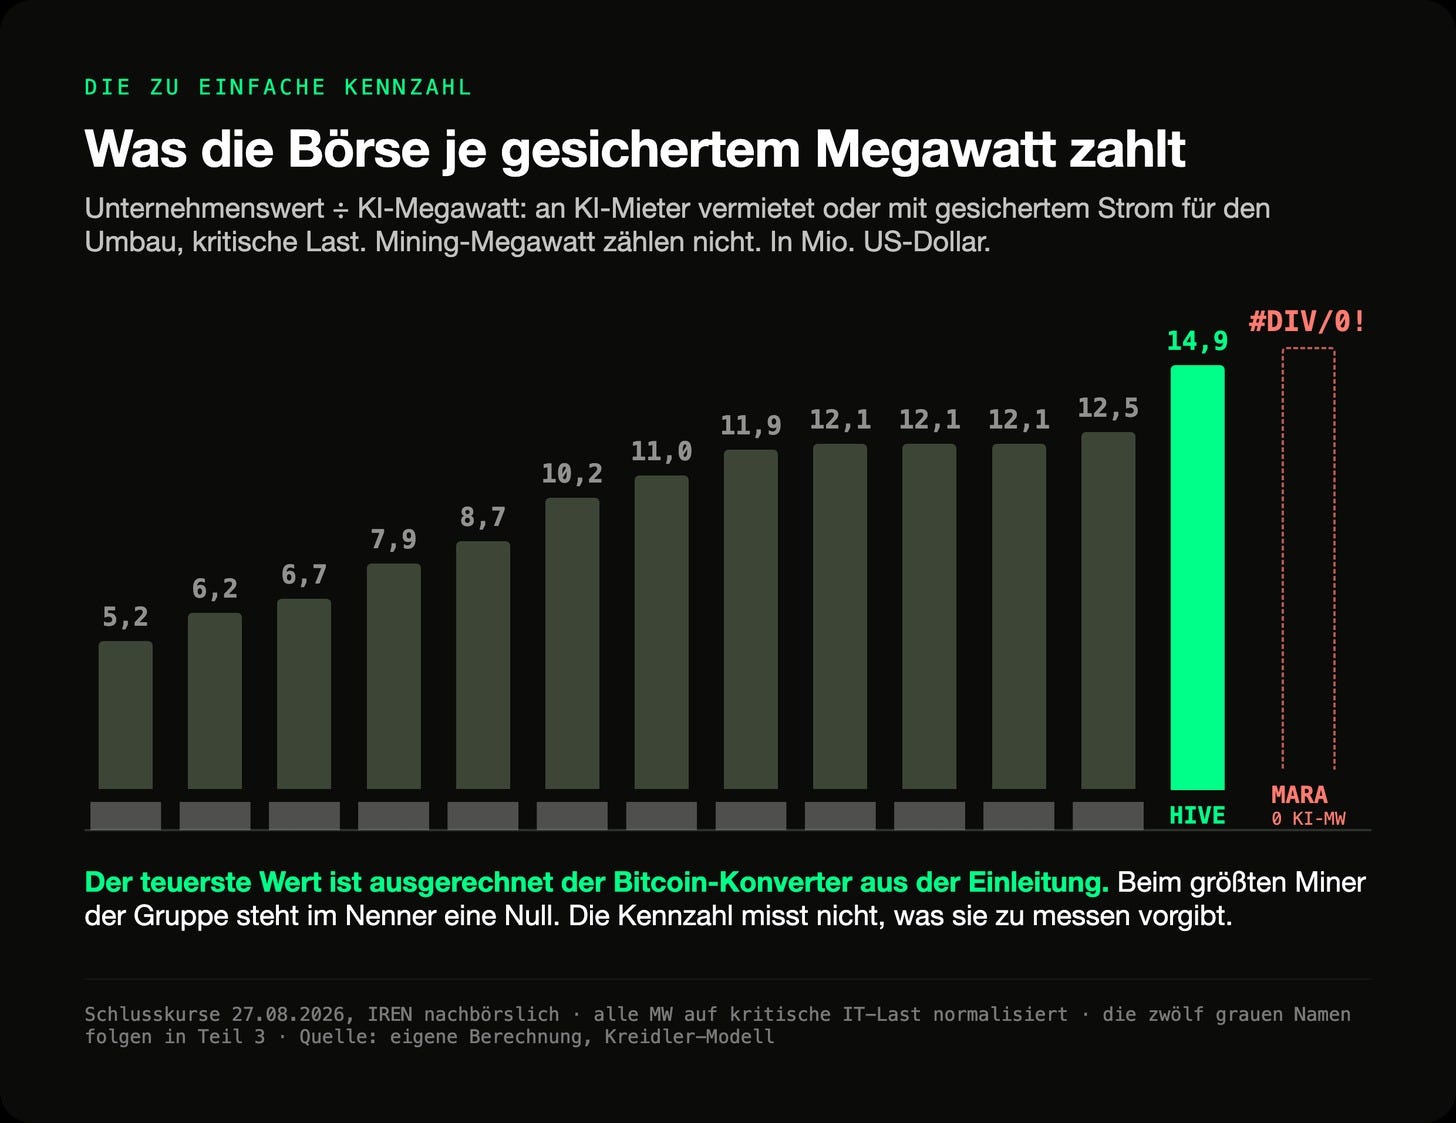
Damit haben wir ein Problem. Das Unternehmen, das einen erheblichen Teil seiner früheren Bitcoin-Reserve für Equipment-Anzahlungen eingesetzt und in diesem Sommer Cloud-Verträge über Hunderte Millionen Dollar abgeschlossen hat, erscheint in dieser Rechnung als teuerstes der Gruppe. Und eines der größten Unternehmen lässt sich gar nicht bewerten, weil der Nenner null ist. Entweder ist der Markt völlig irrational, oder die Kennzahl behandelt Dinge als gleich, die wirtschaftlich nicht gleich sind. Die Antwort liegt in der Kennzahl und dafür gibt es zwei Gründe.
Erster Grund: Es gibt zwei Sorten Megawatt
Fragt man drei Unternehmen nach ihrer Kapazität, bekommt man drei Antworten, die sich nicht vergleichen lassen.
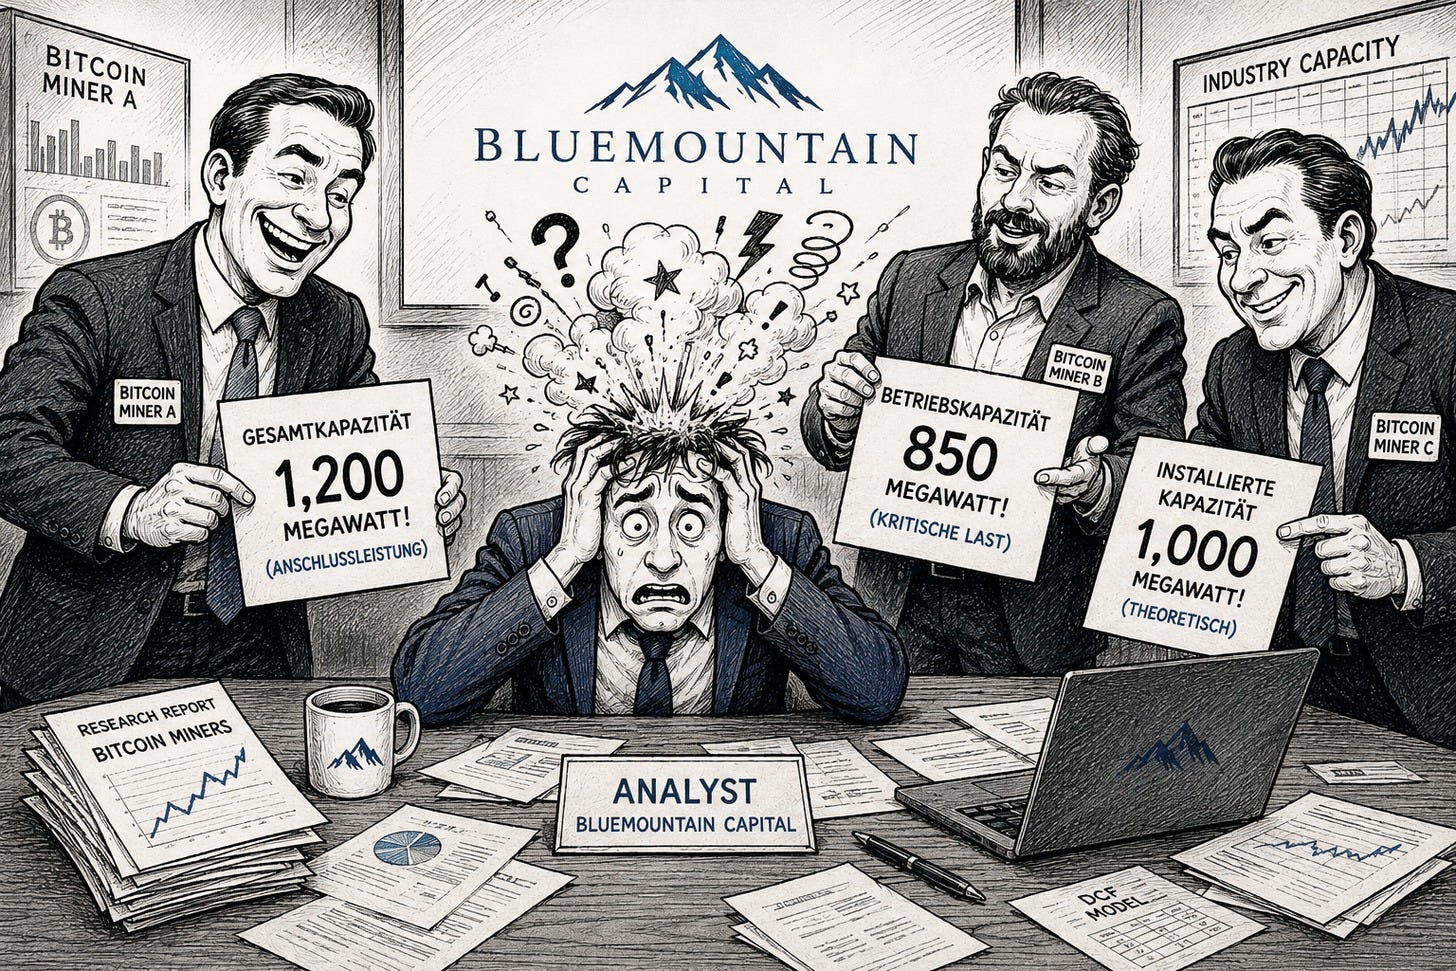
Der Grund ist technisch, aber wichtig. Ein Rechenzentrum verbraucht mehr Strom, als bei den Rechnern ankommt, weil Kühlung und Nebentechnik mitlaufen. Die relevante Größe ist die kritische Last, also die Leistung, die tatsächlich die Rechner erreicht. Wer stattdessen die Anschlussleistung angibt, nennt eine rund dreißig Prozent höhere Zahl. Beides firmiert als Megawatt, und viele Unternehmen verwenden beide Größen nebeneinander, teilweise in derselben Pressemitteilung, weshalb wir für unseren Vergleich jede einzelne Angabe auf die kritische Last umrechnen mussten.
Zur Methodik: Das Verhältnis von Anschlussleistung zu kritischer Last heißt PUE. Nur wenige Unternehmen weisen ihren Wert aus: Bitdeer nennt für seinen Norwegen-Standort 1,1, Keel 1,15 bis 1,35, HIVE verspricht „unter 1,3“, und bei Hut 8 implizieren die eigenen Zahlen 1,4. Wo eine Angabe fehlt, rechnen wir mit 1,3. Das liegt im oberen Bereich der belegten Spanne: Je höher der angenommene PUE, desto weniger kritische Last bleibt von einer gemeldeten Anschlussleistung übrig. Für die Bewertung ist 1,3 damit die konservative Annahme. Mit 1,2 oder 1,4 würden sich einzelne Werte um bis zu ein Viertel verschieben; an den vorderen Plätzen unserer Rangliste ändert das nichts.
Zweiter Grund: Entscheidend ist der Entwicklungsstand
Der größere Fehler liegt tiefer. Die einfache Kennzahl behandelt jedes Megawatt gleich, wobei der tatsächliche Wert vor allem davon abhängt, in welchem Zustand es sich befindet. Wir sortieren deshalb jede Kapazität in vier Stufen, jeweils mit einer Prüffrage:
Vermietet und geliefert. Nutzt der Mieter die Leistung bereits?
Vermietet, nicht geliefert. Gibt es einen unterschriebenen Mietvertrag?
Strom gesichert, unvermietet. Gibt es eine unterschriebene Netzanschlussvereinbarung mit dem Versorger?
Beantragt. Alles andere: Anträge, Absichtserklärungen, Zuteilungen. Zur Einordnung: In den amerikanischen Netz-Warteschlangen werden rund vier von fünf Anträgen nie realisiert.
Die Idee, nach Entwicklungsstand zu unterscheiden, stammt nicht von uns. Das Finanzhaus VanEck hat im Juni ein Framework mit drei Stufen veröffentlicht. Wir trennen an einer Stelle jedoch deutlich schärfer, da deren Modell gesicherten Strom und die Warteschlange zusammenfasst. Dabei liegt unserer Meinung nach zwischen diesen beiden Zuständen der größte Wertsprung des gesamten Marktes.
Wie groß die Wertunterschiede zwischen diesen Stufen sind, lässt sich inzwischen an realen Transaktionen und Verträgen ablesen:
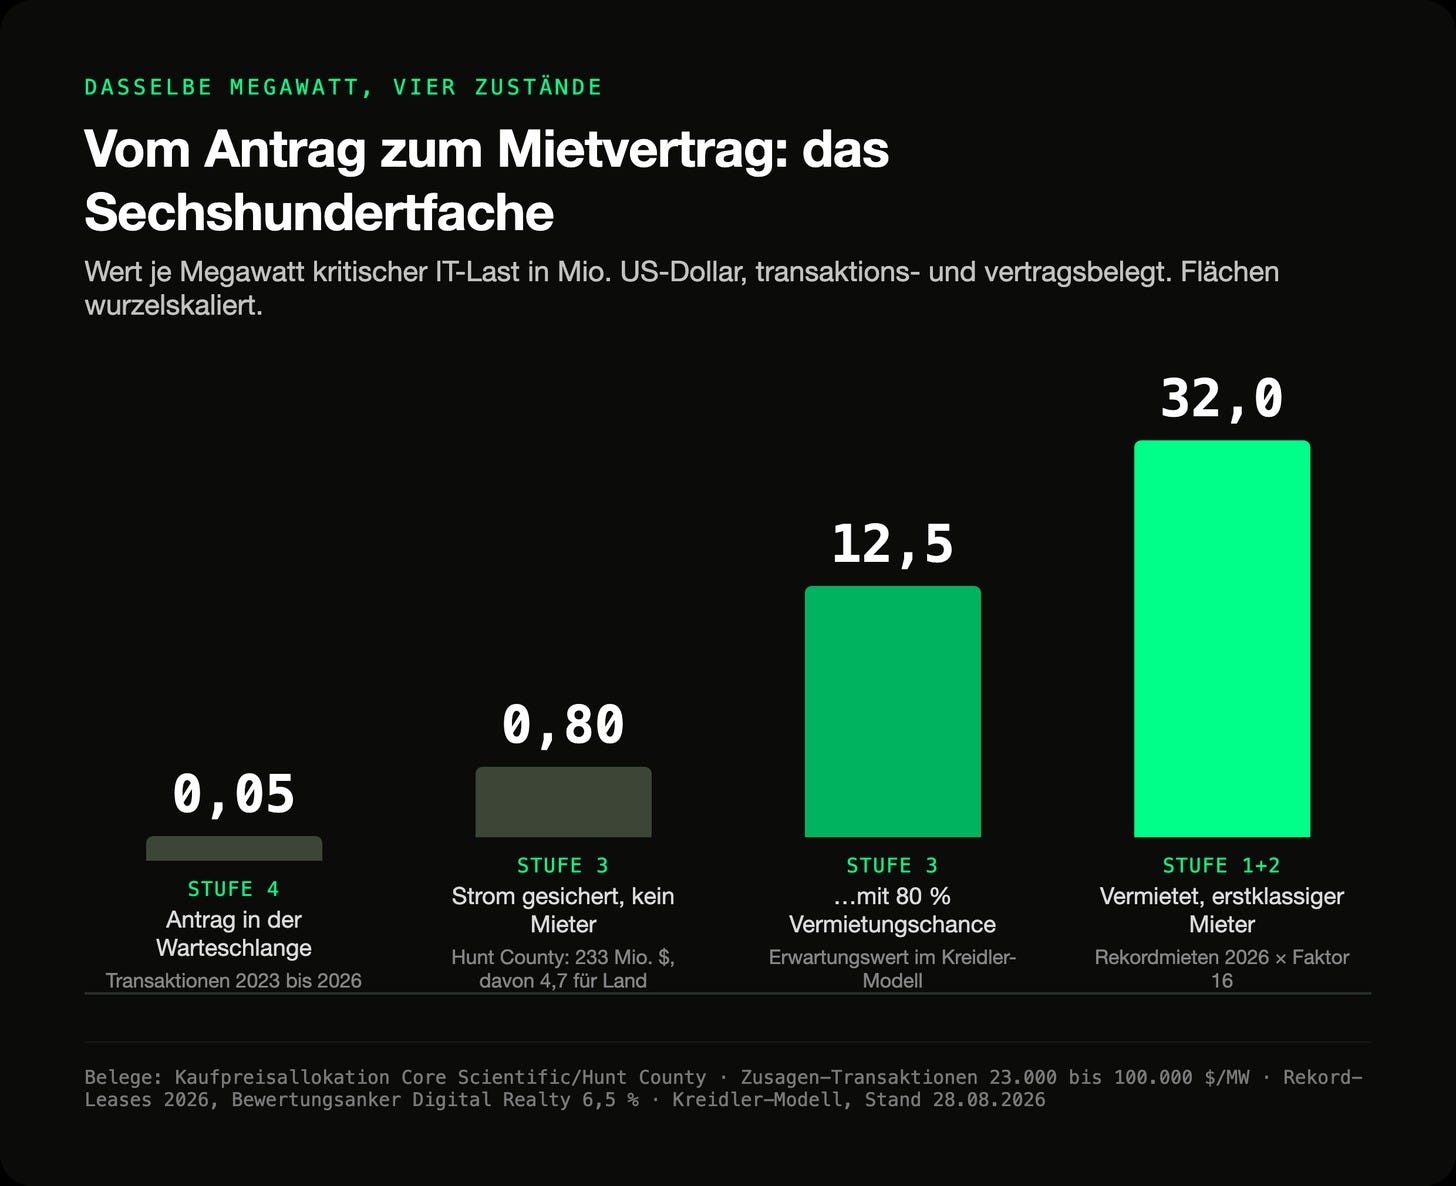
Ein Megawatt in der Warteschlange wechselt für rund 50.000 $ den Besitzer. Ein Megawatt mit gesichertem Strom, aber ohne Mieter, wird mit rund 800.000 $ gehandelt. Den größten Einzelbeleg lieferte Core Scientific: 233 Mio. $ für Land in Hunt County, gekauft zusammen mit einem Stromliefervertrag über rund 430 Megawatt Anschlussleistung. Von der Kaufsumme entfallen laut der Kaufpreisaufteilung im Quartalsbericht ganze 4,7 Mio. $ auf Grund und Boden; die übrigen 227,8 Mio. $ stehen als Entwicklungsrechte in der Bilanz, deren Wert an ebendiesem Stromanschluss hängt. Man kauft in diesem Markt keine Halle, man kauft eine Steckdose. Ein vermietetes Megawatt mit erstklassigem Mieter kommt bei den aktuellen Mieten schließlich auf einen Ertragswert von rund 32 Mio. $.
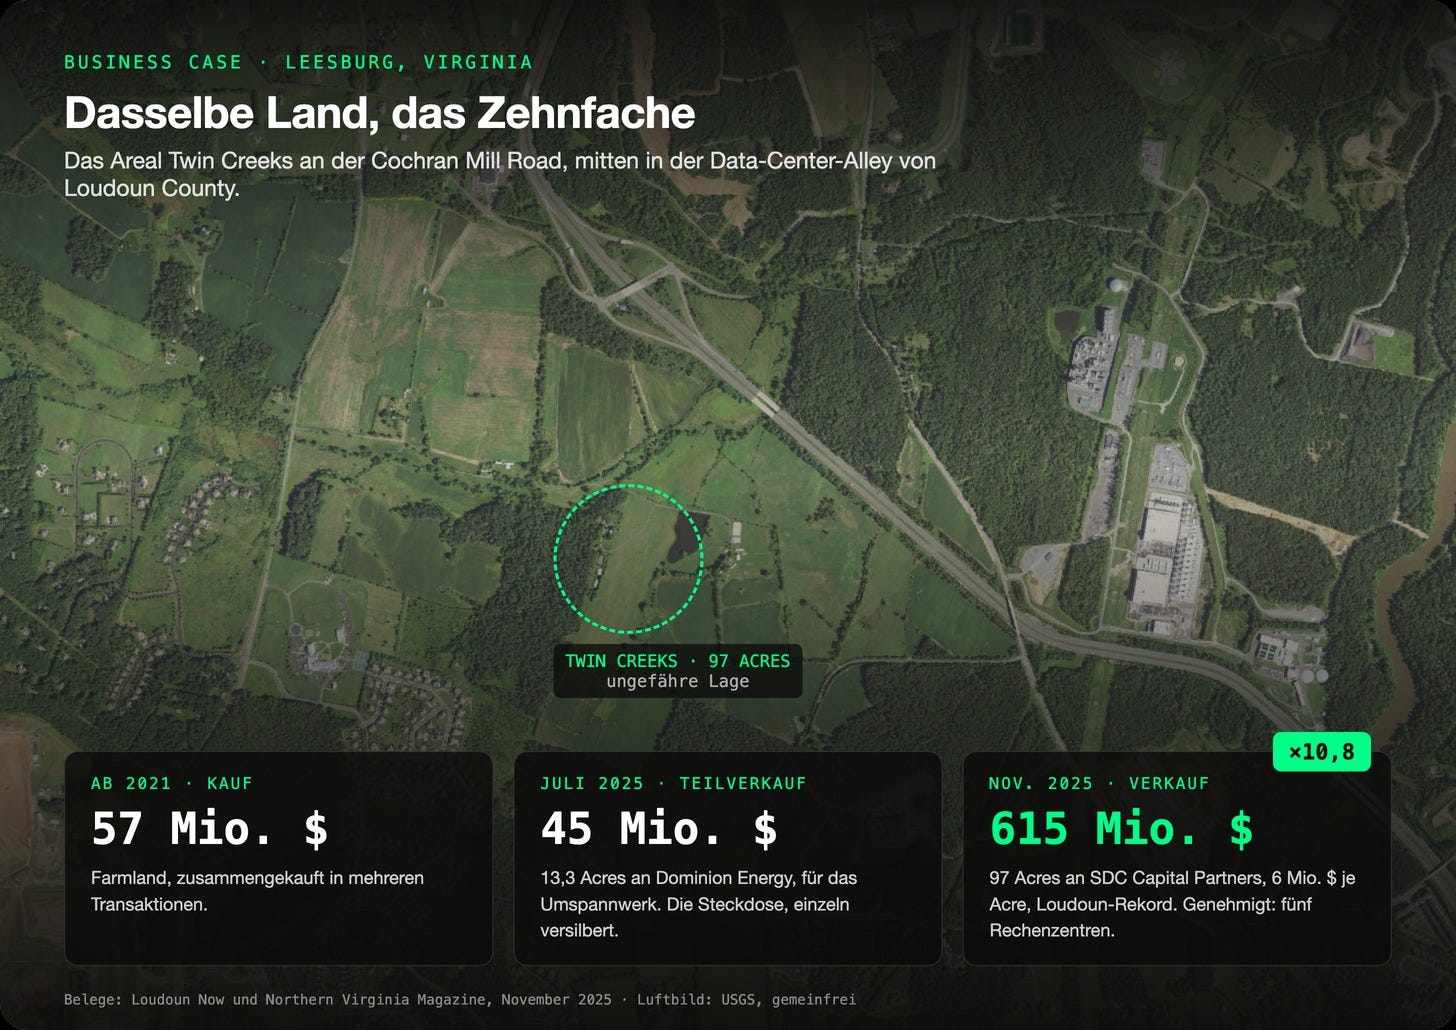
Wie schnell diese Preisunterschiede Vermögen umverteilen, zeigt der Grundstücksmarkt. In Virginias Data-Center-Alley kaufte eine Familienholding ab 2021 Farmland für 57 Mio. $ und verkaufte es im November 2025 für 615 Mio. $; der wesentliche Unterschied war die Aussicht auf einen Netzanschluss. Allein im ersten Quartal 2026 wechselten Rechenzentrums-Grundstücke für 3,3 Mrd. $ den Besitzer, verteilt auf nur sechzehn Transaktionen.
Dasselbe Megawatt kann zwischen Antrag und Mietvertrag damit grob das 600-Fache wert sein und die einfache Kennzahl ignoriert diese Unterschiede vollständig. Ein Unternehmen mit vielen Anträgen wirkt dadurch günstig, eines mit unterschriebenen Verträgen teuer. Deshalb steht HIVE in der simplen Rechnung ganz oben: Der Wert des Unternehmens liegt in Cloud-Verträgen und laufendem Geschäft, nicht in einer möglichst großen Megawatt-Sammlung.
Unser Modell bewertet deshalb nicht die Zahl der Megawatt, sondern jedes einzelne nach seinem Entwicklungsstand, seiner Ertragskraft und dem Zeitpunkt, zu dem es verfügbar wird.
Wie profitabel der Sprung von einer Stufe zur nächsten sein kann, hat Cipher gezeigt: 2024 kaufte das Unternehmen ein Gelände mit gesichertem Netzanschluss in Texas für rund 225.000 $ je Megawatt. Wenige Monate später war für den Standort ein zehnjähriger Mietvertrag mit Milliardenvolumen unterschrieben. Das ist unsere Lesart des Marktes, und sie ist ausdrücklich eine Interpretation. Die zugrunde liegenden Transaktionspreise sind dagegen real.
Zwei Faktoren, die oft übersehen werden
Die Zeit: Zukünftige Mieten sind weniger wert als heutige, somit wird ein Vertrag, der erst 2028 liefert, auf heute abgezinst, und die Zinslast der Zwischenzeit läuft weiter.
Die Kapitalstruktur: Schulden zählen bei uns zum vollen Nennwert. Bei Wandelanleihen hängt die Behandlung davon ab, ob sie nach heutigem Kurs eher als Schuld zurückgezahlt oder in neue Aktien gewandelt würden: Liegt der Kurs über dem Wandlungspreis, rechnen wir mit Wandlung, also mit weniger Schulden und mehr Aktien. Hat der Emittent die Verwässerung über einen Capped Call abgesichert, verschiebt sich diese Schwelle entsprechend nach oben. Warum das keine Fußnote ist, hat der Markt vor gut einer Woche vorgeführt. Dazu mehr in Teil 2.
Beim Bitcoin-Mining bleiben wir bewusst vorsichtig, weshalb das laufende Geschäft einen eigenen, nüchternen Ertragswert erhält, abgeleitet aus dem, was ein Mining-Megawatt heute tatsächlich verdient. Zudem setzen wir einen einen kurzen Bewertungszeitraum an, weil das nächste Halving 2028 die Blockvergütung erneut halbiert. Eine zusätzliche Konversionsfantasie rechnen wir nicht ein: Kein Megawatt zählt doppelt, einmal als Mining und einmal als KI-Hoffnung und wo ein Unternehmen selbst vor Risiken an einem Standort warnt, etwa wegen laufender Gerichtsverfahren, setzt unser Krisenszenario diesen Standort auf null. Das Modell darf uns widersprechen, da es sonst nur Werbung wäre.
Die Rangliste, die wir noch zurückhalten
Aus diesen Bausteinen haben wir alle vierzehn Unternehmen bewertet und jede Eingabe gegen die Originalquellen und Veröffentlichungen des Jahres 2026 geprüft, in drei Szenarien: Basisszenario, Bull Case und Bear Case. Ein Wort zum Bear Case, weil dort viele Modelle unsauber arbeiten. Ein Krisenszenario ist ein konsistenter Zustand der Welt, nicht die Summe aller Regler auf ihrem schlechtesten Wert. Bricht die Nachfrage ein, sinken auch die Baukosten, weil Transformatoren und Baukapazität frei werden. Der Bitcoin-Preis steht im Bear Case auf seinem tatsächlichen 52-Wochen-Tief, nicht auf einer frei gewählten Schreckenszahl. Alle drei Szenarien arbeiten durchgehend mit Preisen, die der Markt in den vergangenen zwölf Monaten bezahlt hat.
Die Rangliste existiert bereits und sie sieht so aus:
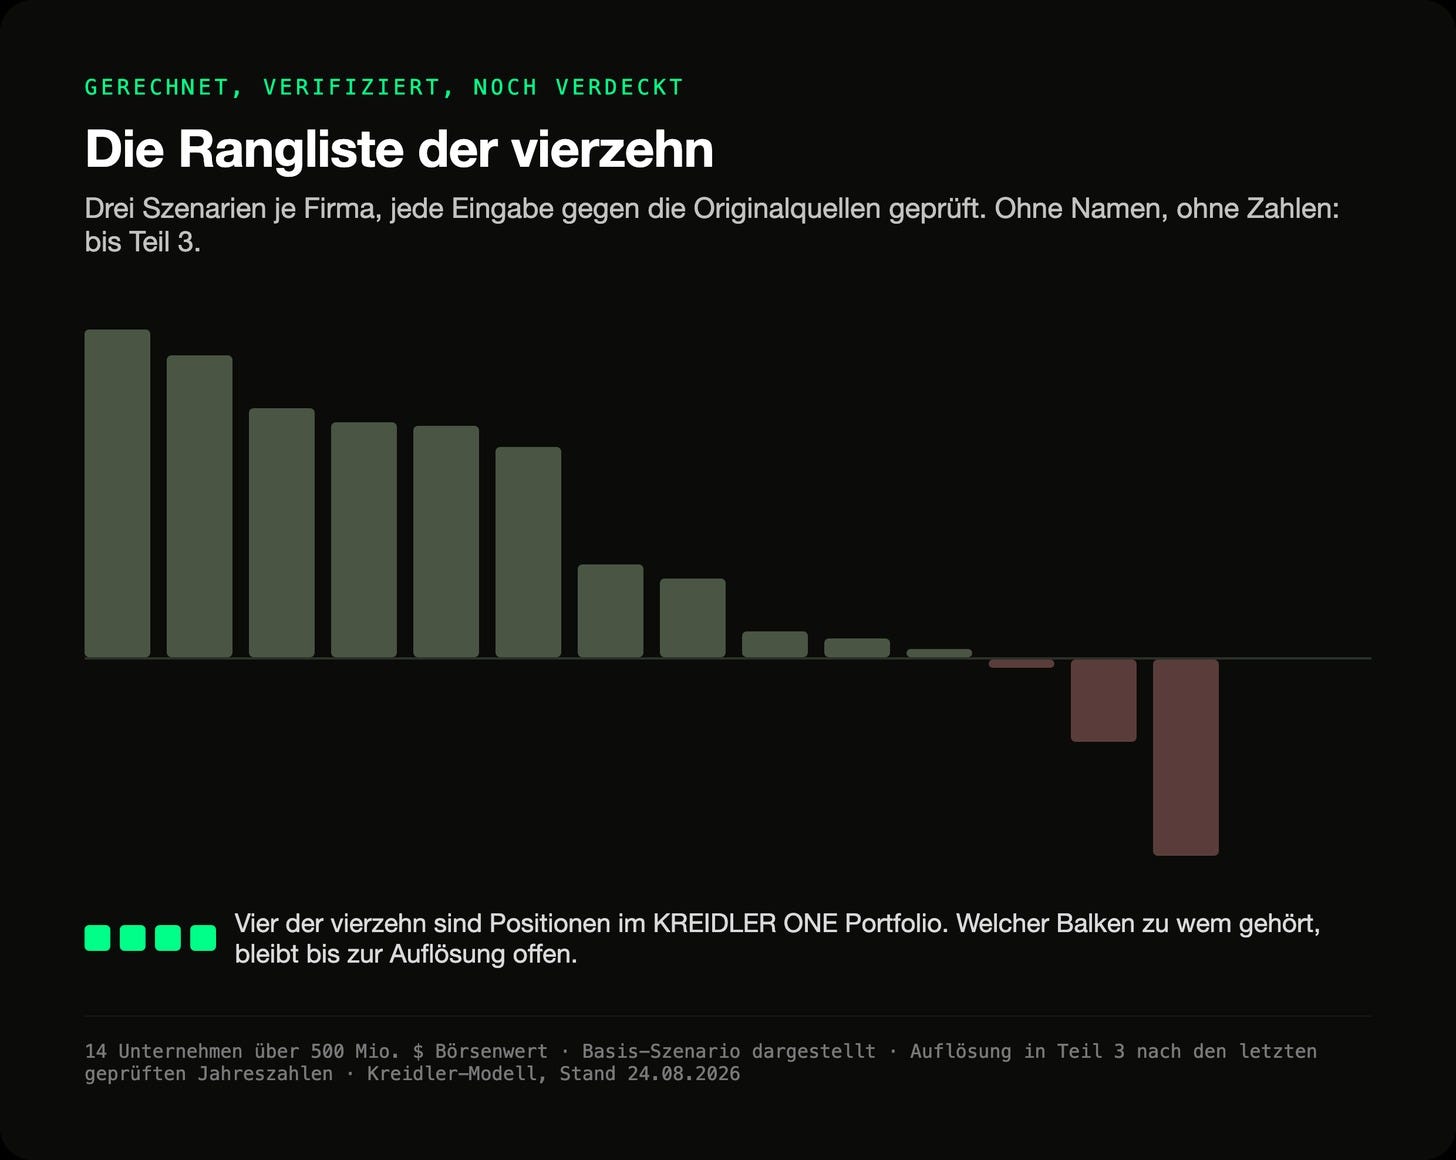
Dass die Namen noch verdeckt sind, hat einen einfachen Grund: Wir prüfen derzeit jede letzte Eingabe gegen die Originalquellen und gestern Abend hat die größte Position des KREIDLER ONE Portfolios ihre geprüften Jahreszahlen vorgelegt. Vier der vierzehn Unternehmen sind Positionen im KREIDLER ONE Portfolio; ihre Marker stehen am Rand der Grafik, ohne Platzierung. So viel lässt sich sagen: Das Modell spricht nicht für alle vier gleich laut und genau das wird das unbequemste Kapitel von Teil 3.
In Teil 2 geht es zunächst um die andere Seite des Marktes, die Nachfrage. Sie ist deutlich konzentrierter, als die Schlagzeilen vermuten lassen: Hinter einem Großteil der Verträge dieser Branche stehen gerade einmal sechs Vertragspartner. Bei einem Unternehmen steht der entscheidende Name nicht einmal im Text des eigenen Quartalsberichts, sondern nur im maschinenlesbaren Anhang.
Risiken
Trotz aller Zukunftschancen die die Branche mit sich bringt, darf man nicht vergessen, dass Rechenzentrums-Projekte an Netzanschlüssen, Genehmigungen und Lieferketten hängen. Dies hat zur Folge, dass jede dieser Stufen sich um Jahre verschieben kann. Zudem finanzieren viele Unternehmen dieser Gruppe ihre Expansion in erheblichem Umfang mit Fremdkapital + ein Teil hält Bitcoin, deren Kursschwankungen direkt auf die Bilanz durchschlagen.
Hierzu und allem anderen jedoch mehr in den kommenden Teilen!
Bis nächste Woche,
Bruno & Matteo
Quellen
HIVE Digital: Quartalsbericht zum 30.06.2026 (10-Q vom 14.08.2026), Kontinuitätsrechnung der Bitcoin-Bestände: Ausgangsbestand 2.201 zum 31.03.2025, Equipment-Anzahlungen 2.139 plus 46 Bitcoin mit Rückkaufoption zu 110.000 $. Netz-Warteschlangen, Wartezeiten und Abbruchquote: Lawrence Berkeley National Laboratory, Queued Up 2026 (Erzeugungs- und Speicherprojekte, Daten bis Ende 2025; Median 61 Monate für 2025 in Betrieb gegangene Projekte; rund 19 % der Anträge 2000 bis 2020 erreichten den Betrieb). Hunt County: Kaufpreisallokation und Stromliefervertrag laut Quartalsbericht von Core Scientific zum 30.06.2026 (Asset Acquisition vom 05.05.2026). Grundstückskauf Barber Lake: Unternehmensmitteilung von Cipher, September 2024. Transaktionspreise für Kapazitätszusagen: dokumentierte Käufe 2023 bis 2026, u. a. MARA/HIF und TeraWulf/Hawesville. Mietniveaus und Ertragswert je vermietetem Megawatt: Pflichtmitteilungen von TeraWulf und Riot Platforms, Bewertungsanker Digital-Realty-Transaktion 2026 (6,5 % Anfangsrendite). Kennzahl EV je gesichertem Megawatt: eigene Berechnung, Schlusskurse vom 27.08.2026 (IREN: nachbörslicher Kurs nach Vorlage der Jahreszahlen), alle Megawatt-Angaben auf kritische IT-Last normalisiert (Umrechnung Anschlussleistung mit Faktor 1,3, wo die Firma nichts Genaueres ausweist). Die Einteilung in vier Kapazitätsstufen ist unsere eigene und stammt aus keiner Unternehmensquelle.
Transparenz und Pflichtangaben
Verfasser: Matteo Kreidler und Bruno Kreidler, Kreidler Capital GmbH. Fertiggestellt am 28. August 2026, 10:15 Uhr.
Interessenkonflikte: Die genannten Unternehmen HIVE Digital und Cipher Digital sind zum Zeitpunkt der Veröffentlichung Bestandteil des KREIDLER ONE Portfolios (Auszug, Stand 31.07.2026, nicht die gesamte Zusammensetzung); vier der vierzehn ungenannt bewerteten Unternehmen der Vergleichsgruppe sind Bestandteil des KREIDLER ONE Portfolios. Die weiter genannten Unternehmen Core Scientific, MARA, TeraWulf und Riot Platforms sind nicht Bestandteil des KREIDLER ONE Portfolios; Matteo und Bruno Kreidler sind in diese Unternehmen auch nicht privat investiert. Die Kreidler Capital GmbH entwickelt die Strategie und berät den Reference Portfolio Advisor des Zertifikats laufend zur Zusammensetzung des Portfolios; die Entscheidung zur Umsetzung der Anlagevorschläge liegt bei der UBS. Matteo und Bruno Kreidler sind mit eigenem Geld in KREIDLER ONE investiert und profitieren von dessen Wertentwicklung. Nettopositionen von mehr als 0,5 % am Kapital eines der genannten Unternehmen bestehen nicht.
Dieser Artikel ist eine Werbemitteilung und stellt keine Anlageberatung, keine Anlageempfehlung im Einzelfall und kein Angebot dar. Er gibt unsere Einschätzung zum Zeitpunkt der Veröffentlichung wieder. Maßgeblich sind allein die Produktunterlagen der UBS (Basisinformationsblatt und Endgültige Bedingungen). Frühere Wertentwicklung ist kein verlässlicher Indikator für künftige Ergebnisse. Die Kreidler Capital GmbH handelt als vertraglich gebundener Vermittler gemäß § 3 Abs. 2 WpIG ausschließlich für Rechnung und unter der Haftung der Reitelshöfer Vermögensmanagement GmbH.
Kein Angebot, keine Anlageberatung. Genannte Unternehmen und Wertpapiere dienen ausschließlich der Illustration und stellen keine Anlageempfehlung dar. Die Kreidler Capital GmbH handelt als vertraglich gebundener Vermittler gemäß § 3 Abs. 2 WpIG unter der Haftung der Reitelshöfer Vermögensmanagement GmbH, Poppenreuther Str. 144, 90765 Fürth.